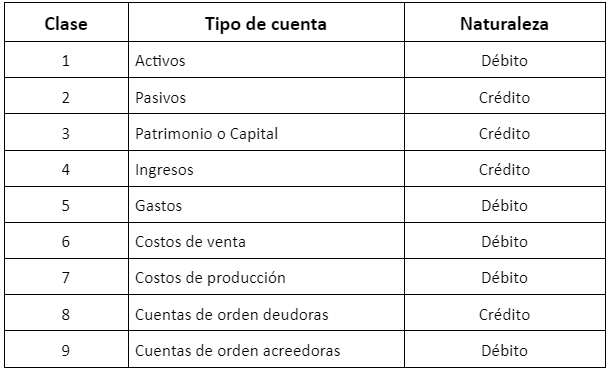
El catálogo de cuentas es una herramienta fundamental en contabilidad que organiza y clasifica las transacciones financieras de una empresa.
Catálogo de cuentas en contabilidad
El catálogo de cuentas es esencial para mantener un control eficiente sobre las operaciones financieras de cualquier empresa. Este recurso proporciona una estructura que permite a los contadores y a los departamentos financieros clasificar y agrupar de manera ordenada cada transacción que se realiza. Sin un buen catálogo de cuentas, las empresas tendrían dificultades para gestionar sus registros financieros y elaborar informes precisos.
Además, el catálogo de cuentas contribuye a la transparencia. Las empresas pueden presentar una imagen clara de su situación financiera a los accionistas, acreedores y otros interesados. Esto es crucial no solo para la toma de decisiones internas, sino también para cumplir con regulaciones y estándares contables que buscan asegurar la veracidad de la información presentada.
Por último, un catálogo de cuentas bien diseñado facilita el análisis financiero. Los estados financieros, tales como el balance general y el estado de resultados, se construirán sobre esta base, lo que significa que su precisión y utilidad dependen en gran medida de la correcta aplicación y manejo de este catálogo.
Tipos de Cuentas en Contabilidad
El catálogo de cuentas en contabilidad se divide en tres tipos principales de cuentas: cuentas de activo, cuentas de pasivo y cuentas de capital. Cada una de estas categorías juega un rol vital en la captación y presentación de información financiera.
Cuentas de Activo
Las cuentas de activo representan los recursos económicos que posee una empresa y que se espera generen beneficios futuros. Estas cuentas se subdividen principalmente en activo circulante y activo fijo.
- Activo Circulante: Incluye aquellos bienes y derechos que se espera convertir en efectivo o consumir en menos de un año, tales como dinero en caja, cuentas por cobrar e inventarios.
- Activo Fijo: Se refiere a los bienes permanentes que la empresa utiliza por más de un año, como propiedades, maquinaria y equipamiento. Estos activos no están destinados a la venta inmediata.
Cuentas de Pasivo
Las cuentas de pasivo representan las obligaciones financieras de la empresa, es decir, lo que debe a terceros. Estas cuentas se dividen en pasivo circulante y pasivo no circulante.
- Pasivo Circulante: Son deudas u obligaciones que la empresa debe liquidar en el corto plazo, generalmente en menos de un año, como cuentas por pagar y deudas a corto plazo.
- Pasivo No Circulante: Incluye obligaciones a largo plazo, que se espera liquidar en un período mayor a un año, como préstamos bancarios a largo plazo y bonos emitidos.
Cuentas de Capital
Las cuentas de capital reflejan los aportes realizados por los socios o accionistas, así como las utilidades o pérdidas acumuladas de la empresa. Estas cuentas son cruciales para entender la estructura de financiación de la empresa y el retorno de las inversiones realizadas.
Ejemplos Esenciales de Cuentas
Para ilustrar mejor los tipos de cuentas, aquí presentaremos ejemplos prácticos que se categorizan en cada uno de los tipos mencionados anteriormente. Estos ejemplos de catálogos de cuentas ayudarán a entender cómo se estructuran y clasifican las cuentas en la práctica.
Activo Circulante
El activo circulante incluye cuentas como:
- Efectivo: Dinero disponible en caja y bancos.
- Cuentas por Cobrar: Dinero que los clientes deben a la empresa por ventas a crédito.
- Inventarios: Bienes destinados a la venta o que se están produciendo.
Activo Fijo
Algunos ejemplos de activo fijo son:
- Terrenos: Propiedades donde opera la empresa.
- Edificios: Instalaciones donde la empresa lleva a cabo sus operaciones.
- Maquinaria: Equipos y herramientas utilizadas en la producción de bienes o servicios.
Pasivo Circulante
Dentro del pasivo circulante, se encuentran cuentas como:
- Cuentas por Pagar: Deudas que la empresa tiene con proveedores.
- Préstamos a Corto Plazo: Obligaciones financieras que deben pagarse en menos de un año.
- Gastos Acumulados: Costos que la empresa ya ha incurrido pero no ha pagado aún.
Pasivo No Circulante
Ejemplos de pasivo no circulante incluyen:
- Préstamos a Largo Plazo: Deudas que se pagarán en un periodo mayor a un año.
- Bonos Emitidos: Deuda que la empresa ha emitido y que debe pagar en el futuro.
Capital Social
La cuenta de capital social se refiere a la inversión inicial de los socios, y puede incluir conceptos como:
- Aportes de socios: Inversión inicial o ampliaciones de capital.
- Resultados acumulados: Utilidades o pérdidas no distribuidas a los socios.
Características del Catálogo de Cuentas
Existen ciertas características del catálogo de cuentas que son esenciales para su eficacia en la contabilidad de una empresa. La claridad y la organización son básicas para asegurar que todos los involucrados en la gestión contable puedan acceder a la información de manera sencilla.
- Organización Estructurada: Los elementos del catálogo deben ser ordenados de forma lógica, generalmente comenzando por las cuentas de activo, seguido de pasivo y capital.
- Uniformidad: El nombre y la forma de presentación de las cuentas deben ser consistentes a lo largo del tiempo, para que todos los usuarios puedan entender y utilizar la información de forma efectiva.
- Flexibilidad: El catálogo debe poder ajustarse a las necesidades específicas de cada empresa, permitiendo la adición o modificación de cuentas según se requiera.
Partes Comunes del Catálogo de Cuentas
El catálogo de cuentas se compone de varias partes que son importantes para su comprensión y utilidad. Algunas de las partes más comunes son:
- Código Contable: Un identificador único para cada cuenta, que permite su fácil referencia y manejo.
- Nombre de la Cuenta: El título descriptivo que indica la naturaleza de la cuenta.
- Naturaleza de la Cuenta: Determina si la cuenta es de activo, pasivo o capital.
- Saldo Inicial: Monto disponible al inicio del periodo contable.
- Movimientos: Total de entradas y salidas durante el periodo.
- Saldo Final: Monto disponible al concluir el periodo contable.
Cómo Adaptar el Catálogo a las Necesidades de la Empresa
Para que un catálogo de cuentas sea verdaderamente efectivo, debe ser adaptado a las necesidades específicas de cada empresa. Esto implica considerar la estructura del catálogo de cuentas en función del tamaño de la empresa, su industria y sus objetivos financieros.
El proceso de adaptación puede empezar con una evaluación de necesidades donde se identifiquen los diferentes tipos de transacciones que la empresa espera manejar. Posteriormente, se pueden realizar modificaciones a los códigos y nombres de las cuentas para asegurarse de que se alineen con estas necesidades.
Otra estrategia puede ser la implementación de un sistema de clasificación jerárquica, donde las cuentas más generales se subdividen en cuentas más específicas. Esto facilita un acceso más fácil y rápido a la información necesaria, permitiendo que el personal contable maneje mejor los datos.
El catálogo de cuentas es un pilar en la contabilidad que facilita el manejo eficiente de la información financiera, siendo vital para la gestión de cualquier empresa.