La Prueba de Kolmogorov-Smirnov es una herramienta estadística esencial para determinar si una muestra se ajusta a una distribución específica, especialmente la distribución normal.
¿Qué es la Prueba de Kolmogorov-Smirnov?
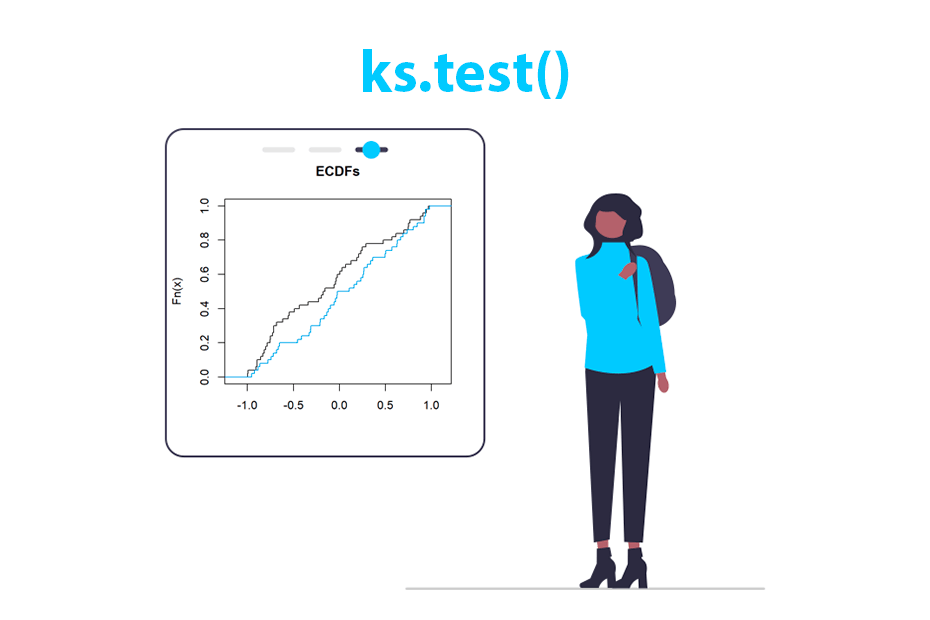
La prueba de Kolmogorov-Smirnov, a menudo abreviada como test Kolmogorov-Smirnov, es una prueba no paramétrica que se utiliza para comparar dos distribuciones de probabilidad, o para comparar una distribución empírica con una distribución teórica. Esta prueba mide la máxima desviación entre las funciones de distribución acumuladas (CDF) de ambas distribuciones. El enfoque principal es evaluar si una muestra proviene de una distribución particular, como la distribución normal.
El test es útil, especialmente en contextos en los que otras pruebas estadísticamente paramétricas no son aplicables. Entre estas, la prueba de normalidad de Kolmogorov-Smirnov se lleve a cabo en investigación científica, en estudios académicos y en la práctica industrial, para validar suposiciones respecto a los datos antes de realizar un análisis más profundo.
La relevancia de esta prueba radica en su capacidad para proporcionar resultados intuitivos y visualmente comprensibles, enfrentando dos distribuciones y determinando si son estadísticamente diferentes. Por tanto, es un recurso fundamental dentro del análisis estadístico contemporáneo.
Fundamentos Teóricos de la Prueba
La base de la prueba de Kolmogorov-Smirnov está en el uso de la función de distribución acumulada (CDF). Para realizar la prueba, primero se debe calcular la CDF de la muestra y la CDF de la distribución teórica bajo prueba. Luego, se determina el estadístico de Kolmogorov (K) como la máxima diferencia entre estas dos funciones de distribución.
La prueba se realiza en función de una hipótesis nula (H0), que establece que las dos distribuciones son iguales, y una hipótesis alternativa (H1), que postula que existe una diferencia significativa entre ellas. Este planteamiento permite evaluar la calidad del ajuste entre la distribución empírica de nuestros datos y la distribución teórica que estamos considerando.
Una característica interesante de esta prueba es que no requiere que se definan parámetros específicos de la distribución, lo que la hace especialmente versátil. Esta característica permite su uso en diversas circunstancias, incluso cuando el tamaño de la muestra es pequeño, donde otras pruebas podrían fallar.
Hipótesis Nula y Alternativa
El planteamiento de hipótesis es esencial en toda prueba estadística, incluyendo la prueba de Kolmogorov-Smirnov. En este contexto, se plantean dos hipótesis:
- Hipótesis Nula (H0): Postula que la muestra proviene de una distribución específica; es decir, no hay diferencia significativa entre la distribución real de los datos y la distribución teórica.
- Hipótesis Alternativa (H1): Establece que la muestra no proviene de la distribución configurada en la hipótesis nula, sugiriendo que hay una diferencia significativa entre ambas distribuciones.
Al llevar a cabo la prueba, se decide aceptar o rechazar la hipótesis nula basándose en el valor del estadístico de Kolmogorov y el nivel de significancia elegido (comúnmente 0.05). Esta decisión se fundamenta en si el estadístico supera un valor crítico determinado a partir de tablas de referencia o mediante cálculos asintóticos.
Cómo se Calcula el Estadístico Z
El cálculo del estadístico (Z) de la prueba de Kolmogorov-Smirnov se realiza a través de los siguientes pasos:
- Determinar la función de distribución acumulada (CDF) de la muestra y de la distribución teórica.
- Para cada valor en la muestra, calcular la diferencia absoluta entre ambas CDF.
- Identificar la máxima diferencia entre las CDF. Este valor se denomina «D» y es el estadístico que guía la decisión de la prueba.
El estadístico Z es proporcional a la máxima diferencia observada. Se puede expresar como sigue:
Z = D * √(n)
donde D es la máxima diferencia entre las funciones de distribución acumuladas y n representa el tamaño de la muestra. Este valor Z se utiliza en conjunción con tablas de referencia para determinar el nivel de significancia de nuestra prueba.
Requisitos Previos para su Aplicación
Antes de aplicar la prueba de Kolmogorov-Smirnov, es necesario cumplir ciertos requisitos:
- Los datos deben ser independientes y extraídos de una muestra aleatoria.
- Una de las distribuciones a comparar (la teórica) debe estar definida completamente, es decir, todos sus parámetros deben ser conocidos o estimados.
- La muestra debe contener al menos 20 observaciones para garantizar que la prueba sea válida.
Es importante mencionar que, aunque esta prueba no requerir un tamaño de muestra grande, cuanto mayor sea la muestra, más poder tendrá la prueba para detectar diferencias entre distribuciones).
Contextos de Uso de la Prueba
La prueba de Kolmogorov-Smirnov se aplica en diversos contextos. Algunos ejemplos son:
- Validación de Modelos Estadísticos: Se utiliza para verificar si los modelos se ajustan a los datos reales, especialmente en entornos de investigación.
- Control de Calidad: En industrias, esta prueba puede ayudar a determinar si un lote de productos cumple con las especificaciones de calidad esperadas.
- Investigación Académica: Es frecuente en estudios donde el comportamiento de una variable se compara con una distribución teórica, como en psicología o sociología.
- Evaluación de Datos Financieros: En finanzas, la prueba puede determinar si las rentabilidades de activos siguen una distribución normal, un supuesto clave para muchas técnicas financieras.
La prueba de Kolmogorov-Smirnov posee una amplia gama de aplicaciones, lo que la convierte en una herramienta invaluable en el análisis de datos.
Ventajas de la Prueba de Kolmogorov-Smirnov
La prueba de Kolmogorov-Smirnov ofrece una serie de ventajas que la hacen preferida en muchos contextos:
- Simplicidad: Su metodología es directa y fácil de entender. Solo requiere el cálculo de las CDF y la identificación de la máxima diferencia.
- No requiere supuestos sobre la distribución: A diferencia de muchas pruebas paramétricas que asumen normalidad, este test puede aplicarse sin estas restricciones.
- Mayor potencia: En comparación con la prueba Chi-cuadrado, es más efectiva para detectar diferencias entre distribuciones, especialmente en muestras pequeñas.
- Flexibilidad: Puede usarse tanto para comparar dos muestras independientes como para comparar una muestra con una distribución teórica.
Debido a estas ventajas, la prueba de Kolmogorov-Smirnov es ampliamente utilizada y valorada en el ámbito estadístico.
Comparativa con Otras Pruebas Estadísticas
Es fundamental entender cómo se posiciona la prueba Kolmogorov-Smirnov en comparación con otras pruebas estadísticas. A continuación, se detallan algunas diferencias clave:
| Prueba | Tipo | Suposiciones | Ventajas |
|---|---|---|---|
| Prueba de Kolmogorov-Smirnov | No paramétrica | No requiere normalidad | Aplicable a muestras pequeñas, simple de calcular |
| Prueba Chi-cuadrado | Paramétrica | Requiere frecuencias esperadas adecuadas | Útil para tablas de contingencia, efectos genuinos |
| Prueba t de Student | Paramétrica | Normalidad y homogeneidad de varianzas | Comparación entre medias |
Las diferencias en la dirección en que estas pruebas operan hacen que cada una sea más adecuada para diferentes tipos de datos y situaciones. La elección entre ellas dependerá de las características de los datos y de las preguntas de investigación formuladas.
Interpretación de Resultados
La interpretación de los resultados obtenidos a través de la prueba de Kolmogorov-Smirnov depende del valor del estadístico D y del valor p asociado. Si el estadístico Z calculado es mayor que el valor crítico obtenido de tablas o si el valor p es menor que el nivel de significancia (por ejemplo, 0.05), se rechaza la hipótesis nula (H0).
Esto implica que hay suficiente evidencia para concluir que la muestra no proviene de la distribución supuesta. En cambio, si el estadístico no supera el umbral crítico o el valor p es mayor que el nivel de significancia, se conserva la hipótesis nula, sugiriendo que no hay diferencias significativas entre las distribuciones.
Es fundamental recordar que el resultado de la prueba no establece la verdad absoluta, sino que proporciona un soporte para las decisiones informadas acerca de la naturaleza de los datos. Esta interpretación debe tener en cuenta el contexto y otros análisis complementarios que puedan ser relevantes.
Conclusiones sobre la Prueba de Kolmogorov-Smirnov
La prueba de Kolmogorov-Smirnov se establece como una herramienta esencial en la estadística para la comparación de distribuciones y la validación de suposiciones. Su flexibilidad y simplicidad la convierten en una opción atractiva en una amplia variedad de aplicaciones, desde la investigación académica hasta la industria. Al entender sus fundamentos y aplicaciones, los investigadores pueden hacer un uso eficaz de esta prueba y enriquecer su análisis de datos.
Resumiendo, la prueba proporciona un enfoque simplificado para comparar distribuciones sin las estrictas condiciones de las pruebas paramétricas, aumentando su aplicabilidad en la práctica.